
كوثر بوجوال
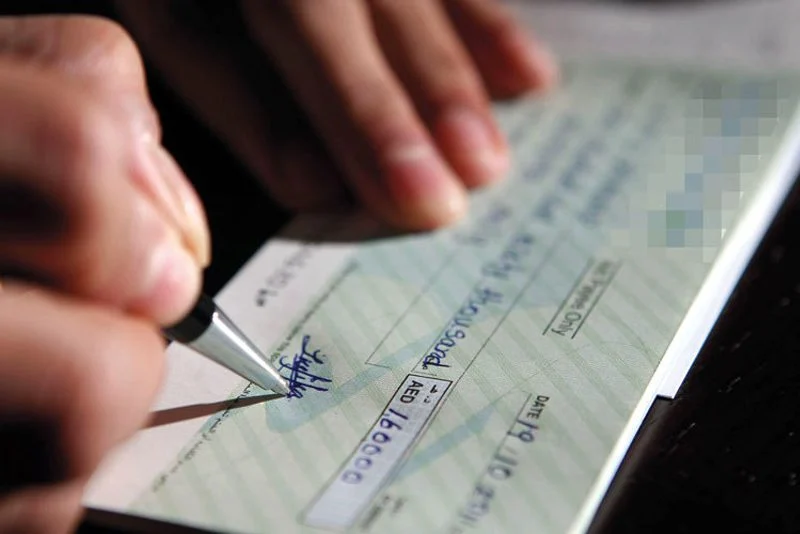
شددت المديرية العامة للضرائب شروط إثبات أداء أثمان بعض المعاملات العقارية، بعدما أكدت، وفق معطيات نقلتها مصادر مطلعة، أن استعمال شيك عادي لا يكفي لتفادي تطبيق واجب تسجيل إضافي بنسبة 2 في المائة، حتى إذا قدم المشتري نسخة من الشيك وكشفا بنكيا يثبت أن البائع توصل بقيمته فعليا.
ويتعلق الأمر بالمقتضيات الجديدة الواردة في قانون المالية لسنة 2026، والتي تستهدف تعزيز قابلية تتبع التدفقات المالية والحد من التعاملات التي يصعب ربطها بشكل واضح بالصفقات الخاضعة للتسجيل.
وبحسب المصادر، حسمت الإدارة هذا التفسير في مراسلة جوابية ردا على استفسار تقدم به أحد الموثقين حول وضعية مبلغ أدى قبل تحرير العقد النهائي بواسطة شيك عادي، ثم جرى استخلاصه فعليا من طرف البائع.
متى يطبق واجب التسجيل الإضافي بـ2 في المائة؟
عزز قانون المالية لسنة 2026 المادة 133 من المدونة العامة للضرائب بمقتضيات جديدة تهم العقود المتعلقة بنقل ملكية عقارات أو حقوق عينية عقارية بعوض عندما تتجاوز قيمة العملية 300 ألف درهم، أي 30 مليون سنتيم، إضافة إلى بعض العمليات المتعلقة بالأصول التجارية.
وبحسب المعطيات التي أوردتها المصادر، يطبق واجب التسجيل الإضافي بنسبة 2 في المائة في حالتين أساسيتين.
الأولى تتعلق بعدم تضمين العقد المحرر لطرق الأداء المستعملة ومراجعها، فيما ترتبط الثانية بعدم أداء الثمن بواسطة إحدى وسائل الأداء المقبولة ضريبيا.
ويجعل ذلك طريقة أداء ثمن العقار جزءا أساسيا من الوضعية الجبائية للصفقة، وليس مجرد عنصر بين المشتري والبائع.
الشيك العادي لا يدخل ضمن الوسائل المقبولة
حددت الإدارة، استنادا إلى المادة 11-II من المدونة العامة للضرائب، مجموعة من وسائل الأداء المقبولة.
وتشمل هذه الوسائل الشيك المسطر غير القابل للتظهير، والكمبيالة، والتحويل البنكي، ووسائل الأداء المغناطيسية والإلكترونية.
كما تشمل المقاصة مع دين مستحق تجاه الشخص نفسه، شريطة توثيقها بمستندات مؤرخة وموقعة حسب الأصول وتتضمن قبول الأطراف لمبدأ المقاصة.
ويضاف إلى ذلك الإيداع البنكي المنصوص عليه في المادة 193 من المدونة العامة للضرائب.
أما الشيك العادي، فلا تعتبره الإدارة الضريبية، وفق التفسير الذي نقلته المصادر، كافيا لتفادي واجب التسجيل الإضافي في بيع العقار.
إثبات وصول المال إلى البائع ليس كافيا
النقطة الأكثر أهمية في جواب الإدارة تتعلق بالفرق بين إثبات تحويل المال فعليا وبين استعمال وسيلة أداء تستجيب للشروط الجبائية.
فالاستفسار الموجه إلى المديرية انطلق من حالة أدى فيها المشتري جزءا من الثمن أو كله بواسطة شيك عادي قبل تحرير العقد، ثم قام البائع بتحصيل المبلغ.
وكان السؤال المطروح هو ما إذا كان تقديم نسخة من الشيك وكشف الحساب البنكي أو أي وثيقة تثبت استخلاص المبلغ يسمح بإثبات قابلية تتبع الأداء وتفادي نسبة 2 في المائة الإضافية.
غير أن جواب الإدارة، بحسب المصادر نفسها، جاء رافضا لهذا التأويل.
فوجود دليل على أن الأموال وصلت إلى حساب البائع لا يصحح، في حد ذاته، طبيعة وسيلة الأداء المستعملة إذا لم تكن ضمن الوسائل المحددة في المدونة العامة للضرائب.
ما المشكلة في الشيك السابق للعقد؟
ترى المديرية، بحسب المعطيات المتاحة، أن الشيك العادي المؤدى قبل إبرام العقد لا يوفر بالضرورة الضمانات المطلوبة لإثبات وجود ارتباط مباشر وواضح بين المبلغ المؤدى والصفقة العقارية المسجلة.
ويبقى هذا الإشكال قائما حتى عندما يكون البائع نفسه هو المستفيد النهائي من المبلغ.
ولهذا يصبح ضروريا بالنسبة إلى الموثقين والأطراف المتعاقدة التأكد منذ البداية من طبيعة وسيلة الأداء، وليس انتظار مرحلة التسجيل لإثبات أن المال انتقل بالفعل من المشتري إلى البائع.
كما يتعين تضمين العقد بشكل واضح طرق الأداء المستعملة ومراجعها حتى تكون العملية قابلة للتتبع وفق الشروط الجبائية المطلوبة.
حتى التسبيقات قد ترتب كلفة إضافية
لا يقتصر أثر هذا التفسير على أداء الثمن الكامل عند توقيع العقد النهائي.
فالتسبيقات التي يدفعها المشترون قبل تحرير العقود يمكن أن تدخل بدورها ضمن الإشكال إذا تمت بواسطة شيك عادي.
وبحسب المصادر، قد يؤدي أداء جزء من ثمن العقار مسبقا بهذه الطريقة إلى ترتيب واجب التسجيل الإضافي عند تسجيل الصفقة، حتى لو تم استخلاص الشيك بصورة عادية.
وهذا المعطى يفرض على المشترين والمهنيين الانتباه إلى وسيلة تسوية أي مبلغ مرتبط بثمن البيع منذ المراحل الأولى للعملية.
عتبة 300 ألف درهم حاسمة
تكتسي قيمة الصفقة أهمية أساسية في تطبيق المقتضيات الجديدة.
فالإجراء يتعلق، وفق المعطيات المنشورة، بعمليات نقل ملكية العقارات والحقوق العينية العقارية بعوض عندما يتجاوز المقابل 300 ألف درهم.
ويعني ذلك أن الصفقات التي تتجاوز هذه العتبة تحتاج إلى تدقيق أكبر في طريقة توثيق الأداء ومراجعه.
ولا يكفي أن يذكر العقد القيمة الإجمالية للبيع، بل يفترض كذلك بيان كيفية أداء المبلغ وفق الوسائل المعترف بها ضريبيا.
الهدف هو تتبع التدفقات المالية
تندرج هذه المقتضيات ضمن توجه يرمي إلى الحد من الأداءات التي يصعب تتبعها وضمان وضوح التدفقات المالية المرتبطة بالمعاملات.
كما ترتبط بسياسة الحد من استخدام النقد في الصفقات ذات القيمة المرتفعة وتعزيز الامتثال الجبائي.
وفي هذا السياق، لا تنظر الإدارة إلى وسيلة الأداء باعتبارها شأنا شكليا فقط، بل كجزء من آلية التحقق من مصدر العملية ومسار الأموال.
ولهذا لا يمنح مجرد إثبات وصول المبلغ للبائع نفس الأثر الجبائي إذا تم الأداء بواسطة وسيلة غير مدرجة ضمن القائمة المقبولة.
الموثقون أمام مسؤولية أكبر في صياغة العقود
يضع التفسير الجديد مهنيي التوثيق أمام ضرورة التأكد من تفاصيل الأداء قبل تحرير العقود.
فأي غموض في ذكر وسيلة الأداء أو مراجعها، أو استخدام أداة لا تستجيب للمتطلبات القانونية، قد ينعكس على الكلفة النهائية للصفقة.
كما أن الأمر لا يتعلق فقط بالصفقات المستقبلية، بل يمكن أن يطرح إشكالات عندما تكون دفعات سابقة قد تمت بالفعل قبل مرحلة التوثيق النهائي.
ومن هنا تأتي أهمية التحقق من وسائل الأداء منذ بداية عملية البيع، خصوصا بالنسبة إلى الصفقات التي تتجاوز قيمتها 300 ألف درهم.
طريقة الأداء قد تصبح أغلى من مجرد تفصيل إداري
الخلاصة التي تبرز من موقف المديرية العامة للضرائب، وفق المصادر التي نقلت مضمون المراسلة، هي أن الشيك العادي لا يعامل ضريبيا مثل الشيك المسطر غير القابل للتظهير.
وحتى إذا أثبت المشتري أن البائع حصل على المبلغ، فإن ذلك لا يمنع بالضرورة تطبيق واجب التسجيل الإضافي بنسبة 2 في المائة إذا لم تكن وسيلة الأداء ضمن الأدوات المعترف بها.
وبذلك تتحول طريقة أداء ثمن العقار إلى عنصر حاسم في حساب الكلفة الجبائية للصفقة، ما يفرض على المشترين والبائعين والموثقين التأكد من الوسيلة المستعملة وتوثيقها بدقة قبل الوصول إلى مرحلة التسجيل.
التعليقات
0 تعليق