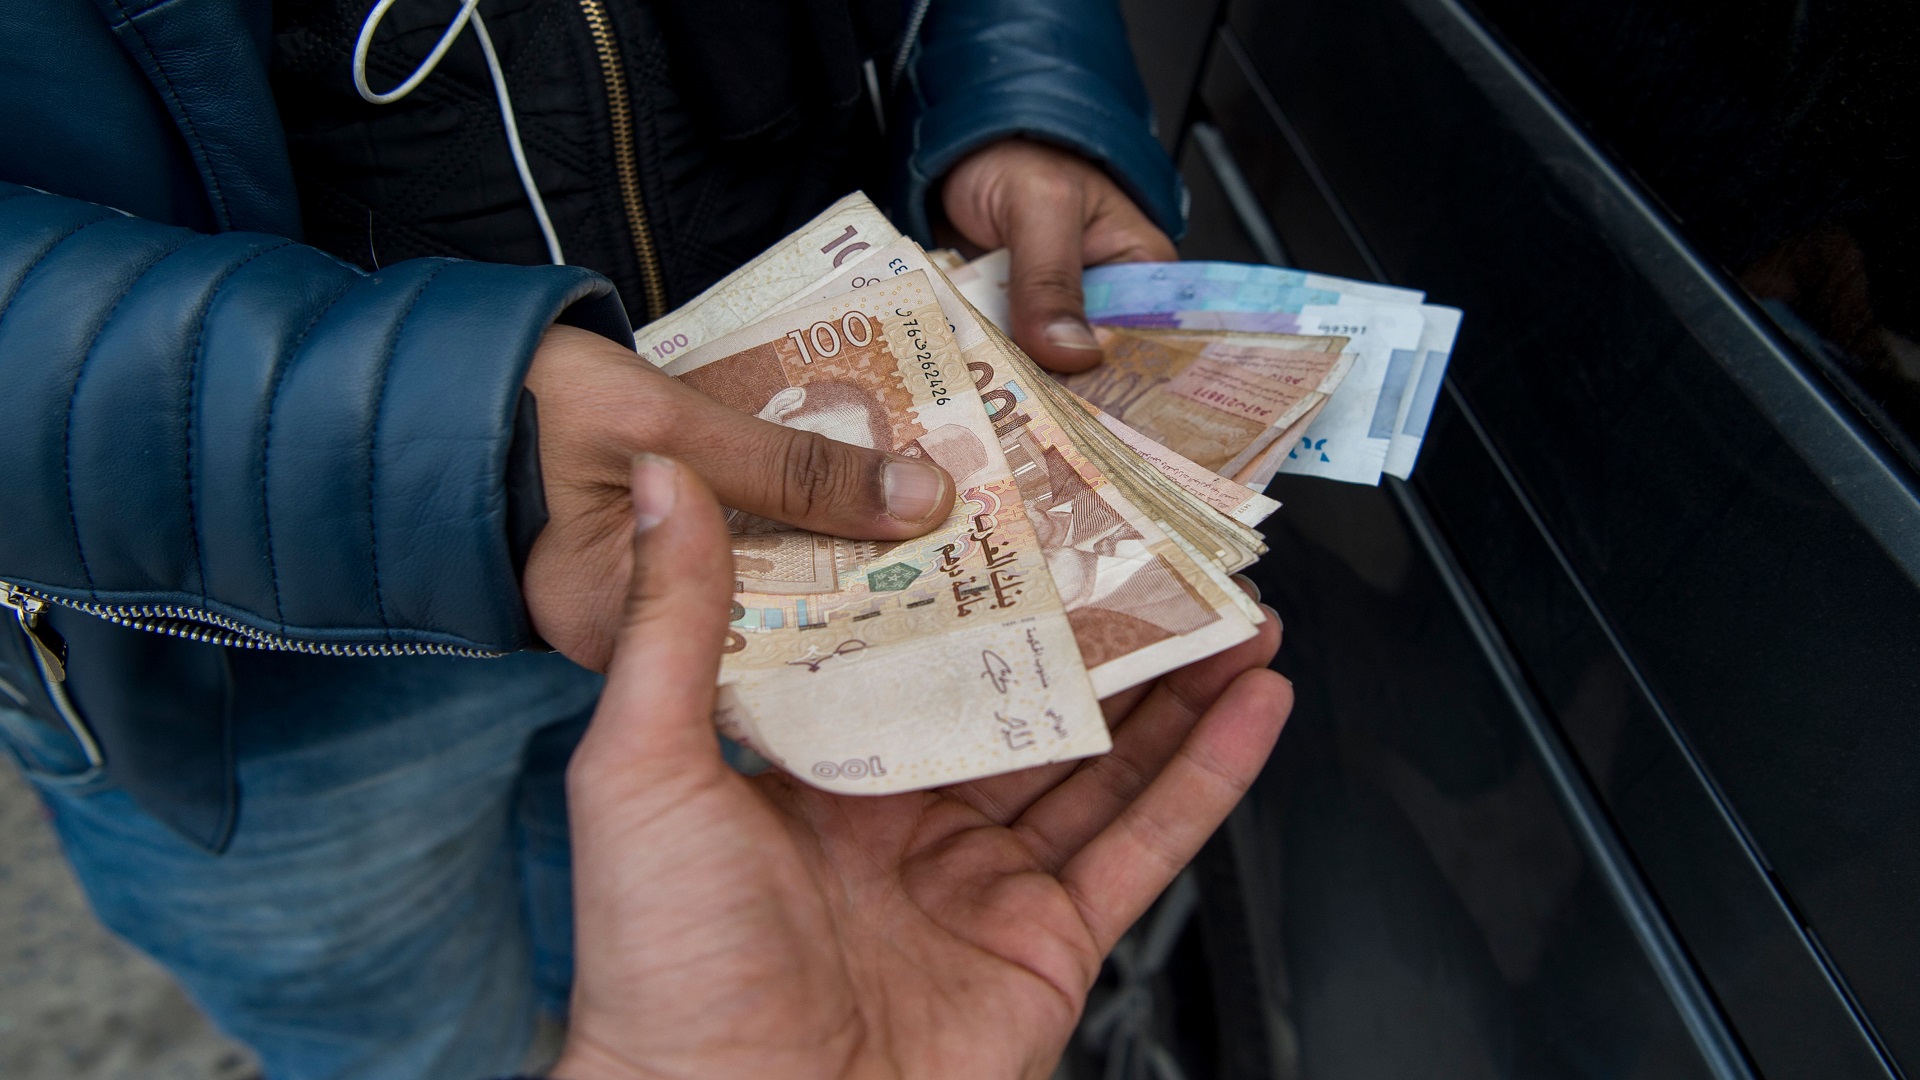
سجلت مديونية الأسر المغربية منحى تصاعدياً لافتاً مع متم سنة 2025، حيث وصلت إلى 456 مليار درهم، محققة بذلك أسرع وتيرة نمو لها منذ عام 2012. هذا الارتفاع الذي أورده التقرير السنوي الثالث عشر حول الاستقرار المالي، الصادر عن بنك المغرب وهيئات الرقابة المالية، يعكس إقبالاً متزايداً على القروض الموجهة للسكن والاستهلاك لتغطية التكاليف المعيشية المتنامية.
وتشكل هذه المديونية اليوم حوالي 27% من الناتج الداخلي الإجمالي، بعد قفزة سنوية بلغت 6.9%، متجاوزة نسبة النمو المسجلة في السنة السابقة التي استقرت عند 3.9%. ويؤكد التقرير أن هذه الأرقام تعبر عن عودة قوية للطلب على التمويل البنكي، مدفوعاً بضغوط النفقات اليومية وحاجيات الأفراد المتزايدة للسيولة.
وفي سياق متصل، استقر معدل القروض المتعثرة للأسر عند مستوى 10.3%. وشدد التقرير على ضرورة تحري الدقة في قراءة هذا المؤشر، موضحاً أن هذه النسبة لا تعني بالضرورة عجزاً مماثلاً في عدد المقترضين، بل تقيس القيمة المالية للديون التي تواجه صعوبات في الأداء مقارنة بإجمالي القروض الممنوحة، مع الأخذ بعين الاعتبار أن المقترض الواحد قد يمتلك أكثر من قرض.
وكشفت المعطيات أن متوسط عبء ديون الأفراد ارتفع ليصل إلى 36% من دخلهم الشهري خلال 2025، مقابل 34% في العام الذي قبله. كما لفت التقرير الانتباه إلى أن 38% من المقترضين باتوا يخصصون أكثر من 40% من مداخيلهم لسداد الأقساط البنكية، وهي فئة تعتبر أكثر عرضة للمخاطر في حال حدوث أي تقلبات في الدخل أو ارتفاع مفاجئ في المصاريف.
وعلى صعيد موازٍ، شهدت الثروة المالية للأسر نمواً ملحوظاً لتبلغ 1.192 تريليون درهم، حيث لا تزال الودائع البنكية تشكل الجزء الأكبر منها. ورغم هذا المؤشر الإيجابي، يظل ضغط المديونية قائماً، خاصة بالنسبة للأسر ذات الدخل المحدود التي تجد نفسها أمام تحديات حقيقية للحفاظ على توازناتها المالية.
أما بالنسبة للمؤسسات غير المالية، فقد ارتفعت ديونها البنكية إلى 657 مليار درهم، بينما بلغ معدل تعثرها 11.2%. وأشار التقرير إلى تحسن تدريجي في آجال الأداء بين المقاولات خلال سنة 2024، وذلك بفضل التفعيل القانوني الجديد، حيث انخفض متوسط أجل تحصيل المستحقات إلى 98 يوماً، مما يساهم في تخفيف الضغوط على الخزينة، لا سيما بالنسبة للمقاولات الصغيرة والمتوسطة.
التعليقات
0 تعليق