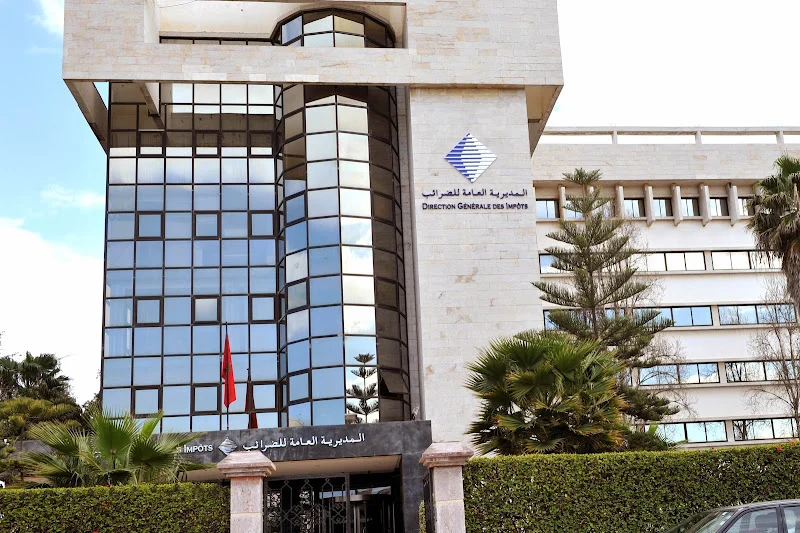
باشرت مصالح المراقبة الضريبية في الآونة الأخيرة عمليات تدقيق مكثفة شملت دفاتر حسابات مجموعة من المقاولات، وذلك بعد رصد مؤشرات قوية تفيد بوجود اختلالات مالية ومحاسبية تعمدت إخفاء الحجم الحقيقي للأنشطة التجارية بغية تقليص الأرباح المصرح بها. ويأتي هذا التحرك في إطار استراتيجية جديدة لتشديد الرقابة على الامتثال للقوانين الجبائية، عبر تحليل دقيق للبيانات المالية لحماية مداخيل الخزينة العامة.
واستندت فرق الافتحاص في عملها إلى وثائق ومعلومات دقيقة ظهرت خلال نزاعات قضائية بين شركاء داخل هذه الشركات، حيث كشفت التقارير المحاسبية المرفقة بملفات النزاع عن فجوة كبيرة بين الواقع الاقتصادي للشركات وما يتم تقديمه للإدارة الضريبية. وقد مكنت هذه المعطيات المراقبين من تحديد قائمة أولويات للتدقيق، بعدما تبين أن بعض التصريحات لا تعكس النشاط الفعلي للمؤسسات المعنية.
وتوسعت عمليات الفحص لتشمل عشرات الملفات التي كشفت عن وجود سجلات داخلية لم تكن مدرجة ضمن الملفات الضريبية المعتادة، مما وفر للمحققين أدلة ملموسة حول طرق تدبير الحسابات. وساعدت هذه الوثائق في رصد تفاوتات جوهرية بين الأرقام المعلنة والنتائج المالية الحقيقية، الأمر الذي دفع السلطات الضريبية إلى توسيع نطاق المراجعات لتصبح أكثر عمقاً وشمولية.
وعمدت فرق المراقبة إلى مقارنة القوائم المحاسبية بالمعاملات التجارية الفعلية، عبر مطابقة أرقام الفواتير والعقود والبيانات البنكية ووثائق الاستغلال، حيث أظهرت النتائج الأولية وجود فروقات كبيرة تثير شكوكاً حول اعتماد تقنيات محاسبية تهدف إلى التهرب من الوعاء الضريبي. كما لوحظ أن بعض الشركات سجلت أرقام معاملات لا تتناسب إطلاقاً مع هوامش أرباحها أو حجم مبيعاتها الحقيقي.
وشملت عملية التدقيق أيضاً طرق احتساب تكاليف الاستغلال، وفحص النفقات المتعلقة بالمواد الأولية، بالإضافة إلى تدقيق تقييم المخزون الذي يؤثر بشكل مباشر على النتائج المالية السنوية. ولم تتوقف المراقبة عند هذا الحد، بل امتدت لفحص الكتلة الأجرية ومطابقة الأجور المصرح بها مع ساعات العمل الفعلية والتصريحات الاجتماعية، للتأكد من عدم وجود تلاعبات في الالتزامات الضريبية والاجتماعية.
كما خضعت وسائل الأداء، من تحويلات بنكية وشيكات، لعمليات تمحيص دقيقة للتأكد من وجود مبررات اقتصادية لها، خاصة تلك الموجهة لشركات مرتبطة أو أطراف تربطها علاقات مالية مباشرة. وتأتي هذه الخطوات لتعكس تحولاً جذرياً في أساليب المراقبة التي أصبحت تعتمد على تقاطع المعطيات من مصادر متعددة، مما يعزز من فرص كشف التناقضات وضمان العدالة الجبائية وحماية المنافسة الشريفة بين الفاعلين الاقتصاديين.
التعليقات
0 تعليق