كشفت المعطيات الاقتصادية الخاصة بالفصل الأول من سنة 2026 عن مشهد متناقض في النسيج الإنتاجي، حيث واجهت العديد من المقاولات صعوبات ميدانية تتعلق بتأمين المواد الأولية وتدبير السيولة النقدية، بينما أظهرت قطاعات أخرى مؤشرات تعافٍ ملموسة مدفوعة بطلب متزايد.
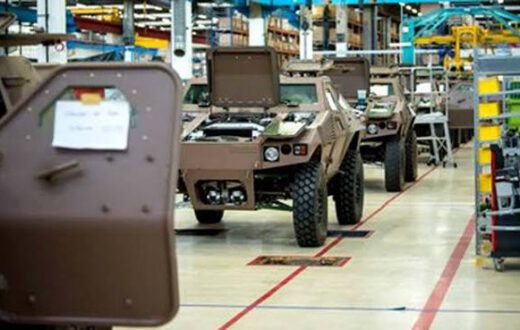
وتعاني الوحدات الصناعية، لا سيما تلك المعتمدة على الاستيراد، من اضطرابات سلاسل التوريد العالمية وارتفاع تكاليف الشحن، مما فرض ضغوطاً إضافية على هوامش ربحها وقدرتها على تغطية الالتزامات المالية الجارية. هذا الوضع أدى إلى تفاوت في الأداء، إذ استقر الإنتاج في قطاعات كالصناعات الكيماوية والكهربائية والملابس، مقابل تراجع ملحوظ في صناعة السيارات والمنتجات البلاستيكية والمعدنية.
وفي قطاع الصناعات الاستخراجية، اتسم الأداء العام بالانكماش نتيجة تراجع الإنتاج وأسعار البيع، رغم تسجيل زيادة طفيفة في أعداد العاملين. وفي المقابل، شهد قطاع الطاقة انتعاشاً مدعوماً بإنتاج الكهرباء والغاز، رغم التوجه نحو تقليص العمالة لتعزيز الكفاءة التشغيلية، بينما حافظ قطاع البيئة وتدبير المياه على استقرار نسبي في أنشطته.
من جهة أخرى، سجل قطاع البناء والتشييد دينامية لافتة خلال الفترة نفسها، مستفيداً من استمرار الأوراش الكبرى والمشاريع الاستثمارية، مما عزز من مستويات النشاط في هذا القطاع الحيوي.
وبخصوص التوقعات المستقبلية، يسود تفاؤل حذر بين أرباب المقاولات بخصوص الفصل الثاني من السنة، حيث يُنتظر تحسن الإنتاج في الصناعات الغذائية والسيارات، مع توقعات باستمرار انتعاش أنشطة البناء. ورغم هذه الآفاق، تظل التحديات الهيكلية المرتبطة بالتمويل وتنافسية الأسواق حاضرة، مما يجعل المرحلة المقبلة محطة حاسمة لقياس قدرة القطاعات الإنتاجية على الصمود وتحقيق نمو مستدام.
التعليقات
0 تعليق