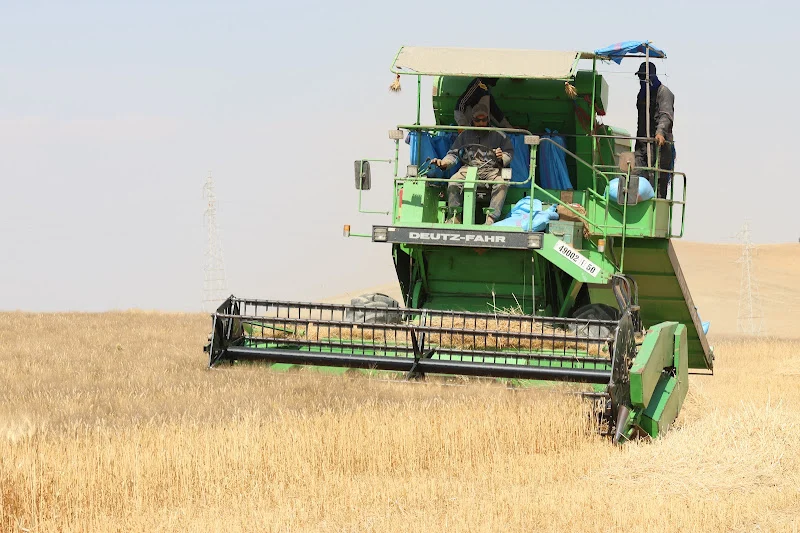
يواصل المغرب تعزيز مكانة القطاع الفلاحي كركيزة أساسية للأمن الغذائي والتنمية القروية، عبر تفعيل حزمة من الحوافز الضريبية الرامية إلى تحسين بيئة الاستثمار. وتهدف هذه التدابير الجبائية إلى تخفيف العبء المالي عن الفاعلين في الميدان، مما يمكنهم من توجيه السيولة نحو تحديث وسائل الإنتاج ورفع المردودية لمواجهة تحديات المناخ وتكاليف التشغيل المتزايدة.
تتنوع الامتيازات الضريبية لتشمل الضرائب على الشركات والدخل والقيمة المضافة، بالإضافة إلى رسوم التسجيل والواجبات المهنية، وذلك في إطار رؤية تسعى لرفع تنافسية القطاع. وتستفيد من هذه التحفيزات فئات واسعة من المستغلين الفلاحيين، سواء كانوا أفراداً أو تعاونيات أو شركات، شريطة التزامهم بالضوابط القانونية التي تحدد طبيعة النشاط الفلاحي المرتبط بالإنتاج النباتي والحيواني.
ويحظى صغار ومتوسطو الفلاحين بإعفاءات دائمة وشاملة من بعض الضرائب، لا سيما أولئك الذين لا يتجاوز رقم معاملاتهم السنوي خمسة ملايين درهم، وهو إجراء يسعى لتوفير استقرار مالي لهذه الفئة. وبالموازاة مع ذلك، تستفيد جمعيات مستعملي المياه المخصصة للري من إعفاءات خاصة، تعكس حرص الدولة على ترشيد الموارد المائية في ظل الإجهاد المائي الحالي.
وفيما يخص الشركات الكبرى، يطبق نظام ضريبي يوازن بين تشجيع الاستثمار وضمان المساهمة في المداخيل الجبائية، مع توفير تسهيلات قانونية تتيح تأجيل الضريبة على الدخل عند إدماج المستغلات الفلاحية ضمن شركات مهيكلة. كما تستفيد المقاولات الناشئة من إعفاءات مؤقتة من الحد الأدنى للضريبة لدعمها في مرحلة التأسيس.
وعلى صعيد آخر، تحظى المنتجات الفلاحية في حالتها الطبيعية بإعفاء من الضريبة على القيمة المضافة، وهو ما يساهم في خفض تكاليف الإنتاج والحفاظ على تنافسية الأسعار. ويستثنى من ذلك الأنشطة التي تتخذ طابعاً صناعياً أو تعتمد على معالجة المنتجات بوسائل تقنية متطورة، حيث تخضع حينها للأنظمة الضريبية العادية.
وتشمل الحوافز أيضاً إعفاءات جمركية وضريبية عند استيراد تجهيزات حيوية، مثل المضخات العاملة بالطاقة الشمسية وبعض أنواع الحبوب والحيوانات الحية، تشجيعاً للفلاحة المستدامة. كما يمتد الإعفاء من الرسم المهني ليشمل عمليات بيع ونقل المحاصيل والحيوانات المنتجة محلياً، مما يعزز من جاذبية القطاع ويحفز المستثمرين على تطوير مشاريعهم الإنتاجية.
التعليقات
0 تعليق