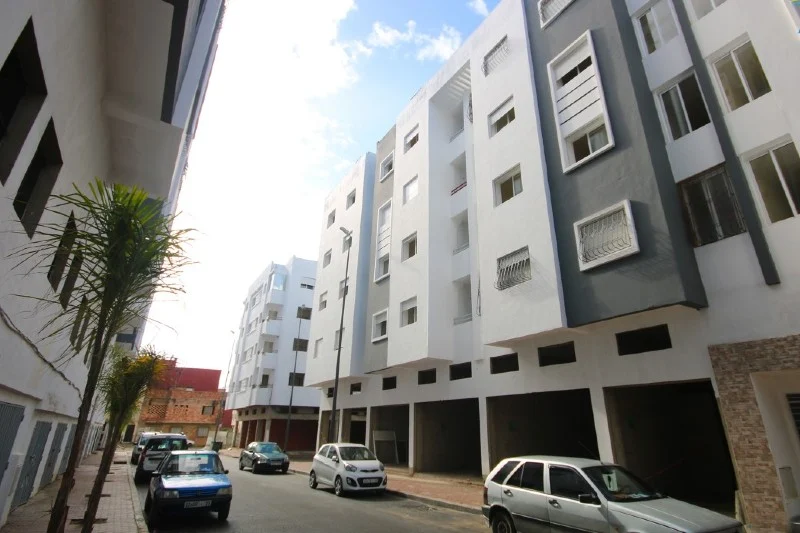
وضعت المديرية العامة للضرائب حداً لحالة الضبابية التي سادت لسنوات بخصوص المعالجة الجبائية لعمليات تفويت أجزاء من المشاريع العقارية لصالح الجماعات الترابية. وتأتي هذه الخطوة لتوحيد الرؤية حول نظام تأجيل أداء الضريبة على الأرباح العقارية، الذي كان يشكل نقطة خلاف بين الإدارة والمنعشين العقاريين، بهدف تعزيز الشفافية القانونية وتقليص تباين التفسيرات.
ويفرض التوجه الجديد على الفاعلين في القطاع مراجعة حساباتهم الضريبية، بعدما أصبح تفويت مساحات من العقار، كالمرافق العمومية والطرق والمساحات الخضراء، مؤثراً بشكل مباشر على الامتيازات الجبائية. فبينما كان المنعشون يعتبرون هذه التفويتات التزاماً قانونياً إجبارياً لا ينهي حقهم في تأجيل الضريبة، حسمت الإدارة الضريبية الجدل باعتبار أن طبيعة العملية، حتى وإن كانت إلزامية، لا تمنح استثناءً من أداء الاستحقاقات الضريبية.
وفي محاولة لتخفيف الأعباء المالية عن المستثمرين، أقرت الإدارة الضريبية آلية تسوية نسبية تسمح بمعالجة ضريبية تتناسب مع الجزء المفوت فقط، بدلاً من إلغاء الامتياز الضريبي عن كامل المشروع. ومع ذلك، بات لزاماً على الشركات العقارية إدراج كافة التكاليف والالتزامات المحتملة ضمن دراسات الجدوى المالية منذ مراحل المشروع الأولى، لتفادي أي مفاجآت ضريبية قد تخل بالتوازنات المالية للمشاريع.
ويتوقع الخبراء والمتابعون لهذا الملف أن يدفع هذا القرار الشركات نحو تعزيز استشارتها القانونية والجبائية قبل الإقدام على عمليات المساهمة العقارية. كما ينتظر أن تؤثر هذه الصرامة الجديدة على استراتيجيات الاستثمار في القطاع، خاصة في ظل سعي الإدارة إلى فرض التزام ضريبي دقيق يشمل الأشخاص الذاتيين والشركات على حد سواء، مما يعزز الأمن القانوني ويقلل من مخاطر النزاعات الجبائية مستقبلاً.
التعليقات
0 تعليق