كوثر بوجوال
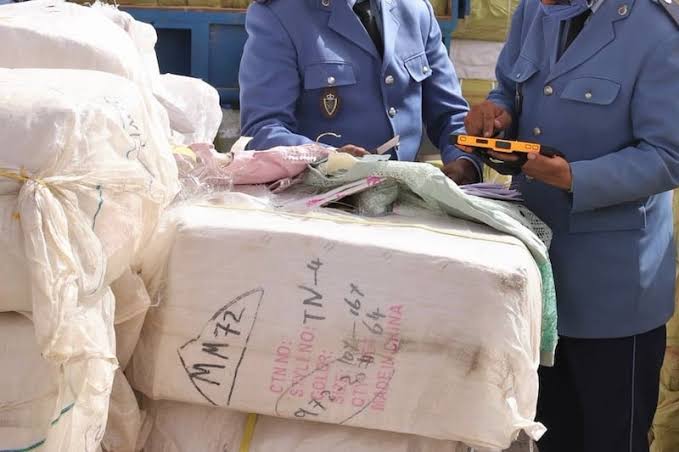
ساهم توظيف تقنيات الذكاء الاصطناعي وتحليل البيانات في تعزيز عمليات المراقبة الجمركية بالمغرب، بعدما تمكنت مصالح إدارة الجمارك والضرائب غير المباشرة من استرجاع 730 مليون درهم، أي ما يعادل 73 مليار سنتيم، إثر مراجعة القيم المصرح بها لعدد من السلع المستوردة، واستخلاص رسوم وحقوق إضافية لفائدة خزينة الدولة.
وشملت عمليات التدقيق عشرات المستوردين، تركزت أنشطتهم بشكل أساسي في مدن الدار البيضاء وطنجة وأكادير، بعدما كشفت المقارنات بين التصريحات الجمركية والمعطيات التجارية المتوفرة عن اختلافات في الأسعار المعلنة مقارنة بقيم معاملات أخرى تخص بضائع مماثلة.
أنظمة ذكية لرصد التفاوتات في أسعار الواردات
اعتمدت المصالح الجمركية على أدوات معلوماتية متطورة لمعالجة كميات كبيرة من البيانات المرتبطة بالفواتير التجارية والتصريحات الجمركية وبلدان التوريد، بهدف تحديد العمليات التي تستدعي إخضاع قيمها المصرح بها لمراجعة إضافية.
وأتاحت هذه الأنظمة رصد مؤشرات مرتبطة باحتمال التصريح بقيم أقل من الأسعار الفعلية لبعض المنتجات، وهو ما قد يؤدي إلى تقليص المبالغ المحتسبة عند تحديد الحقوق والرسوم الجمركية المستحقة.
وركزت عمليات المراقبة على ملفات مستوردين سجلت تصريحاتهم اختلافات لافتة مقارنة بمعاملات تجارية أخرى تتعلق بسلع متقاربة، سواء من حيث طبيعة المنتجات أو أثمان شرائها أو الكميات المستوردة أو بلدان المنشأ.
ودفعت هذه المؤشرات المصالح المختصة إلى توسيع نطاق التدقيق، من خلال مراجعة الوثائق التجارية والمحاسباتية والتحقق من مدى تطابق المبالغ المصرح بها مع القيمة الحقيقية للمعاملات المنجزة مع الموردين الأجانب.
مراجعة الفواتير والتحويلات البنكية
لم تقتصر عمليات المراقبة على مقارنة الأسعار المسجلة في التصريحات الجمركية، بل امتدت إلى فحص مجموعة من الوثائق المرتبطة بعمليات الاستيراد، من بينها الفواتير الأصلية ووثائق الشحن ومستندات الأداء والتحويلات البنكية.
وتهدف هذه الإجراءات إلى التأكد من صحة المعلومات التي يقدمها المستوردون عند التصريح ببضائعهم، وتحديد الفارق بين القيمة التي اعتمدت خلال عملية التخليص الجمركي والقيمة التي يتعين احتسابها وفق القواعد المعمول بها.
وبعد استكمال عمليات التحقق، باشرت المصالح المختصة إجراءات تسوية الملفات التي ثبتت بشأنها مبالغ إضافية مستحقة، بما أتاح استخلاص حقوق ورسوم جمركية لم تكن قد احتسبت في البداية.
وفي المقابل، لا تعني جميع حالات إعادة تقييم البضائع ثبوت وجود غش متعمد، إذ تظل بعض الاختلافات السعرية مرتبطة بعوامل تجارية ولوجستية يتعين التحقق منها قبل إصدار أي استنتاج بشأن وجود مخالفة.
الذكاء الاصطناعي يوجه المراقبة نحو الملفات عالية المخاطر
ساهمت تقنيات التحليل الذكي في تغيير طريقة انتقاء الملفات الخاضعة للتدقيق، من خلال تحديد التصريحات التي تظهر بشأنها مؤشرات مخاطر مرتفعة، عوض الاعتماد حصريا على المراجعة التقليدية التي تستلزم فحص عدد كبير من الوثائق والملفات بشكل منفصل.
وتسمح هذه المقاربة بتوجيه جهود المراقبين نحو العمليات التي يُحتمل أن تكشف عن فروقات مالية مؤثرة في الحقوق والرسوم المستحقة، مع تسريع معالجة الملفات وتحسين فعالية التدخلات الجمركية.
كما اعتمدت عملية تحليل البيانات على دراسة السجلات التاريخية للواردات، ومقارنة الأسعار المصرح بها خلال فترات زمنية مختلفة، فضلا عن رصد الفوارق بين مستوردين ينشطون في استيراد أصناف متشابهة من المنتجات.
وساعدت هذه المقارنات على تحديد تغيرات غير معتادة في الأثمان والكميات ومصادر التوريد، بما أتاح للمصالح المختصة تحديد العمليات التي تستدعي التحقق من شروط التعاقد والقيمة الفعلية للبضائع.
اختلاف الأسعار لا يعني بالضرورة وجود غش جمركي
رغم أهمية المؤشرات التي توفرها أنظمة تحليل البيانات، فإن الفوارق المسجلة في أسعار بعض الواردات لا تشكل، في حد ذاتها، دليلا نهائيا على ارتكاب مخالفات جمركية.
وتتأثر القيمة التجارية للسلع المستوردة بعدة عوامل، من بينها طبيعة الاتفاقات المبرمة بين الأطراف، وحجم الكميات المقتناة، ومستوى الجودة، وتكاليف النقل والتأمين، فضلا عن طبيعة العلاقات التجارية بين الموردين والمستوردين.
لذلك، تعتمد المصالح الجمركية على مراجعة الوثائق والإثباتات المتاحة قبل اتخاذ قرار بإعادة تقييم البضائع أو مطالبة المستوردين بتسوية وضعياتهم المالية، بما يضمن التمييز بين الاختلافات التي تفسرها ظروف السوق والحالات التي تستدعي إجراءات إضافية.
تدقيق شبهات التلاعب بالفواتير بين مستوردين وموردين أجانب
امتدت عمليات المراقبة أيضا إلى ملفات تتعلق بشبهات تواطؤ محتمل بين بعض المستوردين ومصدرين أجانب، بشأن إعداد الفواتير والتلاعب بالقيم المصرح بها لكميات كبيرة من السلع.
وفي هذا الإطار، طُلب من المستوردين المعنيين تقديم توضيحات ووثائق إضافية بشأن الأسعار المعتمدة وشروط المعاملات التجارية التي أبرموها مع شركائهم في الخارج.
وتندرج هذه الإجراءات ضمن عمليات المراجعة اللاحقة للتخليص الجمركي، التي تتيح فحص التصريحات والوثائق التجارية بعد عبور البضائع، دون الحاجة إلى تعطيل حركتها في الموانئ والمعابر الحدودية.
وتواصل المصالح المختصة، في هذا السياق، التمييز بين الملفات التي أفضت مراجعتها إلى تسويات مالية واستخلاص رسوم إضافية، وتلك التي لا تزال موضوع تحريات للتأكد من طبيعة الاختلالات المسجلة ومدى ارتباطها بمخالفات جمركية.
ويبرز استرجاع 730 مليون درهم الدور المتنامي للتكنولوجيا في تحديث آليات المراقبة الجمركية، من خلال توظيف تحليل البيانات والذكاء الاصطناعي للكشف عن المخاطر المالية المحتملة، وتعزيز حماية الموارد العمومية المرتبطة بعمليات الاستيراد.
التعليقات
0 تعليق