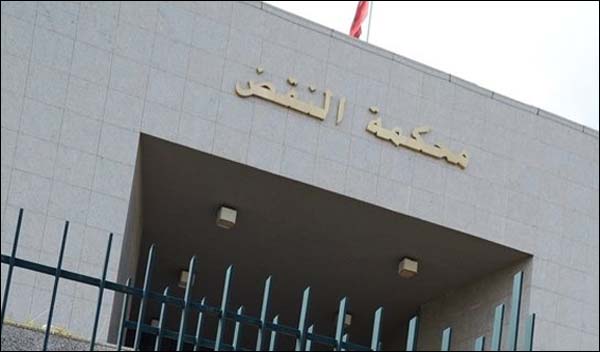
أعلنت المديرية العامة للضرائب عن تبنيها لاجتهاد قضائي حديث صادر عن محكمة النقض، يحدد معايير جديدة ومبسطة لاحتساب واجبات التسجيل المتعلقة بعمليات قسمة العقارات المملوكة على الشياع، مما يضع حداً لنزاعات قانونية عمرت طويلاً بين الملزمين والمصالح الضريبية.
كانت الممارسة السابقة لدى العديد من مصالح التسجيل تعتمد على إخضاع عمليات فرز النصيب لضريبة بنسبة 1,5 في المئة من القيمة الإجمالية للعقار المشاع، وهو إجراء شمل حتى الحالات التي يقتصر فيها الفرز على شريك واحد مع بقاء باقي الملاك في حالة شياع، مما أثار حفيظة المرتفقين واعتبروه عبئاً مالياً غير مبرر.
استندت قناعة محكمة النقض في قرارها إلى أن استقلال شريك بنصيبه لا ينبغي أن يجر كامل العقار المشاع إلى وعاء ضريبي شامل، بل يجب حصر نطاق الضريبة في الجزء المفرز فقط، باعتباره محل العملية القانونية، وهو ما استجاب له القضاء بعد سلسلة من الطعون التي رفعها المتضررون للمطالبة بإنصافهم.
وفي خطوة لتوحيد المساطر وتنزيل هذا التوجه القضائي، وجهت المديرية العامة للضرائب تعليمات صارمة إلى كافة مصالحها الجهوية والإقليمية بضرورة الالتزام بمضمون القرار القضائي الجديد عند تصفية واجبات التسجيل، مع التحذير من أي تأويلات قد تخرج عن هذا الإطار.
كما شددت الإدارة الجبائية على مسؤوليها الميدانيين بضرورة إخطار المصالح المركزية بأي إكراهات قد تعترض تطبيق هذه التعليمات، وذلك سعياً منها لترسيخ مبدأ العدالة الضريبية وتعزيز جسور الثقة مع الملزمين في إطار تطبيق سليم للقانون.
التعليقات
0 تعليق