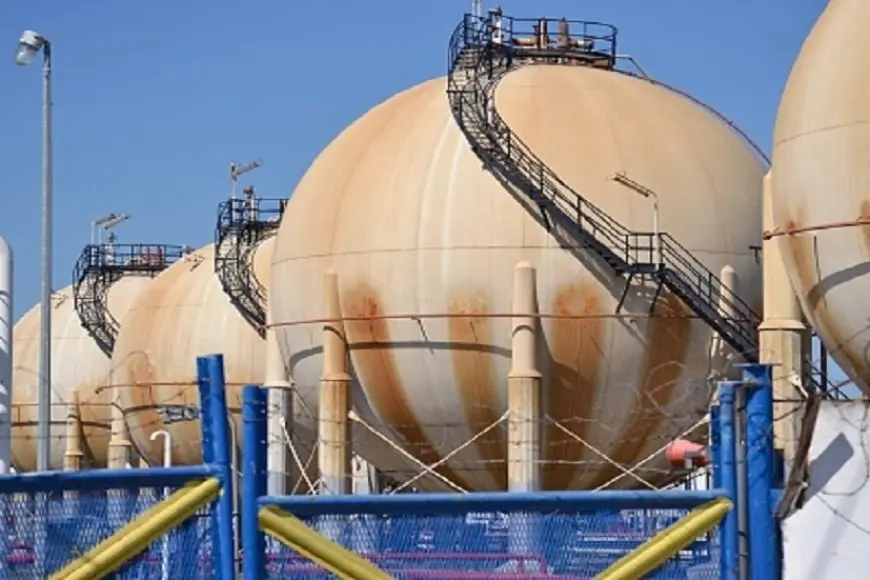
تضع التوترات الجيوسياسية المتصاعدة في منطقة الشرق الأوسط منظومة الطاقة المغربية أمام اختبار حقيقي، حيث يواجه الاقتصاد الوطني تحديات التوازن بين الحاجة للاستيراد وضغوط الأسواق العالمية، خاصة في ظل الاعتماد الكلي على المنتجات النفطية المكررة منذ توقف مصفاة التكرير عن العمل سنة 2015.
وتشير الأرقام الرسمية إلى توفر مخزون استراتيجي يغطي 51 يوماً بالنسبة للديزل و55 يوماً للبنزين، وهو هامش زمني يمنح نوعاً من الطمأنينة المؤقتة. غير أن هذا الاحتياطي يواجه تحديات الاستدامة في حال طال أمد الأزمات، لا سيما مع الارتفاع الملحوظ في كلفة الاستيراد التي انعكست على أسعار المحروقات بالسوق المحلية بزيادات بلغت نحو 30 في المئة، مما أثر بشكل مباشر على قطاع النقل والنشاط الاقتصادي ككل.
وتجد الحكومة نفسها مضطرة لتبني سياسة دعم المهنيين كإجراء ظرفي للتخفيف من حدة التداعيات الاجتماعية، في وقت لا يزال فيه غياب قدرات التكرير المحلية يشكل ثغرة بنيوية تضاعف من تبعية المملكة للأسواق الخارجية. وفي مسعى لتقليل هذه الهشاشة، اتجهت السلطات نحو تنويع مصادر التزود عبر الأسواق الأوروبية والأميركية، رغم بقاء هذه الخيارات رهينة للترابط العالمي للأسواق.
وفيما يخص توليد الكهرباء، لا يزال الفحم يمثل الركيزة الأساسية بنسبة 60 في المئة، بينما تواصل الطاقات المتجددة، من شمسية وريحية، صعودها التدريجي لتشكل حوالي ربع الإنتاج الوطني. وبالنسبة للغاز الطبيعي، يعتمد المغرب على ترتيبات لوجستية إقليمية، بما في ذلك الاعتماد على البنية التحتية الإسبانية، وهو ما يضفي طابعاً من التعقيد على معادلة الأمن الطاقي.
وتسهم الموارد المائية في دعم الإنتاج الكهربائي عبر الطاقة الكهرومائية، غير أن هذا المصدر يظل مرتبطاً بالتقلبات المناخية. ومع استمرار التوقعات ببقاء أسعار النفط مرتفعة، تبرز مخاوف من ضغوط إضافية على المالية العمومية ومعدلات التضخم، مما قد يفرض على الدولة خيارات صعبة لدعم القدرة الشرائية أو البحث عن حلول تمويلية دولية.
وخلاصة القول، إن إدارة المغرب للمخاطر الطاقية قطعت أشواطاً في التنويع، لكن التحديات الهيكلية تظل قائمة. ويبقى الرهان معقوداً على تسريع الإصلاحات الطاقية لتعزيز الصمود أمام أي صدمات مستقبلية محتملة، حيث لا يمكن للمخزون الاستراتيجي وحده أن يشكل ضمانة دائمة بعيداً عن تطوير البنية التحتية الوطنية.
التعليقات
0 تعليق