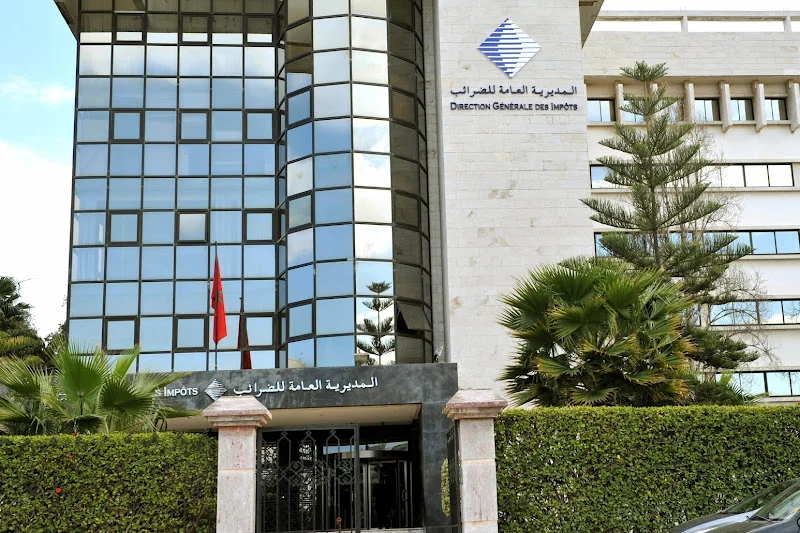
بدأت المصالح الإقليمية والجهوية التابعة للمديرية العامة للضرائب، تنفيذاً لتعليمات مركزية، في تفعيل خطة فحص دقيقة تستهدف الحسابات المالية للشركات، مع التركيز بشكل مكثف على ما يُصطلح عليه بـ “الحسابات الحمراء” التي يُشتبه في استخدامها كغطاء للتهرب من الالتزامات الضريبية أو تضخيم النفقات بغرض تقليص الوعاء الضريبي.
وكشفت مصادر مطلعة أن فرق المراقبة شرعت في فحص دقيق لنفقات التنقل والاستقبال والأتعاب، للتأكد من مدى صلتها بالنشاط المهني الفعلي للشركات. وتأتي هذه الخطوة بعد رصد ممارسات تضمنت فواتير صورية وخدمات غير مبررة، حيث يُطالب الملزمون بتقديم أدلة ملموسة تثبت الإنجاز الحقيقي لهذه العمليات، فضلاً عن تدقيق عقود الكراء التي أظهرت في بعض الحالات وجود تضارب مصالح، خاصة عندما يكون الملاك هم أنفسهم مسيرو الشركات، مما يثير مخاوف من تضخيم الإيجارات لأغراض ضريبية.
كما امتدت عمليات التدقيق لتشمل الحسابات الجارية للشركاء والموردين، حيث يتم تعقب مصادر الأموال ورصد أي تناقضات محاسبية. وأشارت المصادر إلى أن الأرصدة المدينة في حسابات الشركاء تُعامل الآن كأرباح موزعة تخضع لنسب ضريبية مرتفعة، بالإضافة إلى مراجعة آجال أداء الموردين لكشف الشركات الوهمية التي تصدر “فواتير مجاملة” لا تقابلها معاملات تجارية حقيقية.
وفي سياق متصل، تعتمد الإدارة الجبائية على مطابقة الأرصدة البنكية مع المحاسبة الداخلية للشركات، حيث يُعتبر أي فارق غير مبرر مؤشراً على وجود مداخيل مخفاة. كما يتم فحص أرصدة الصناديق التي تظهر في وضعية سلبية، وهو ما يُعد خللاً محاسبياً يرجح وجود مبيعات غير مصرح بها للسلطات المالية.
وتستعين فرق المراقبة بمؤشرات خارجية لمقارنة النتائج المالية، مثل حجم استهلاك الكهرباء، وعدد الموظفين، وحجم المشتريات، مقابل رقم المعاملات المصرح به. وتُفعل هذه المقارنة خاصة عندما تسجل الشركة هامش ربح يقل عن المتوسط المعمول به في قطاع نشاطها، مما يشكل قرينة على احتمال التلاعب في التصريحات الضريبية، في إطار مساعي المديرية العامة للضرائب لتعزيز العدالة الجبائية وسد الثغرات القانونية.
التعليقات
0 تعليق