هجر إمغري
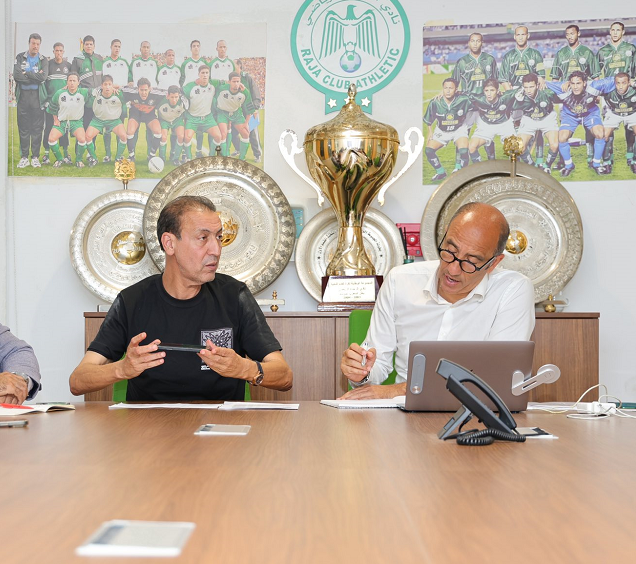
عاد ملف التقرير المالي لنادي الرجاء الرياضي إلى الواجهة من جديد، بعدما اختار المنخرط الرجاوي جواد هلالي توضيح موقفه من النقاش الدائر حول الحسابات المالية للنادي، خاصة بعد تداول معطيات ربطت اسمه بخلاصات أكد أنه لم يتبنها ولم يصرح بها بالشكل الذي جرى تداوله.
وأوضح هلالي أن توضيحه جاء في ظل تواصل عدد من المنخرطين معه عقب انتشار المنشور الذي تضمن اسمه، رغبة منهم في معرفة حقيقة موقفه من التقرير المالي وما يثيره من نقاش داخل البيت الرجاوي. وأكد في هذا السياق أن التعامل مع مثل هذه الملفات يفرض، في نظره، قدرا كبيرا من الدقة والمسؤولية، خصوصا عندما يتعلق الأمر بمعطيات مالية ومحاسبية يمكن أن تترتب عنها قراءات وتأويلات متعددة.
وشدد المنخرط الرجاوي على أنه لم يمنح أي جهة صك براءة، كما لم يعتبر أن النقاش بشأن التقرير المالي قد انتهى، موضحا أن موقفه يرتبط أساسا بمجموعة من التساؤلات المحاسبية التي يرى أنها تستحق إجابات واضحة ومبنية على الوثائق والمعطيات المالية الرسمية.
ويركز هلالي بشكل خاص على مبلغ يقارب 33 مليون درهم، قال إن ظهوره ضمن الحسابات المالية للنادي يطرح أسئلة تحتاج إلى توضيح دقيق. ويتعلق الأمر بمبلغ جرى تسجيله ضمن حساب الموردين الخاص بالفواتير التي لم تتوصل بها المؤسسة بعد، وهو ما يجعل طبيعة الالتزام المرتبط بهذا المبلغ نقطة أساسية في النقاش الذي يطرحه المنخرط الرجاوي.
ويرى هلالي أن تسجيل مبلغ بهذا الحجم لا يمكن أن يتم بمعزل عن وجود مستندات ووثائق تؤكد طبيعة العملية ومصدر الالتزام المالي، من قبيل أوامر الشراء، والعقود، ووصولات التسليم، والفواتير أو غيرها من الوثائق التي يمكن أن تبرر وجود الدين أو الالتزام المسجل في الحسابات.
وأضاف أن الإشكال، في حال عدم وجود ما يكفي من الوثائق المؤيدة، لا يتعلق فقط بمسألة تقنية مرتبطة بطريقة إدراج المبلغ في الحسابات، وإنما يمتد إلى مدى سلامة المسار المحاسبي الذي رافق تسجيله واستمراره ضمن البيانات المالية للنادي. ولذلك، فإن تحديد طبيعة هذا المبلغ ومصدره وكيفية التعامل معه يصبح، بحسب هذا الطرح، مسألة أساسية لفهم الوضعية المالية التي تعكسها الحسابات.
وفي المقابل، لفت هلالي الانتباه إلى أن مبلغ 33 مليون درهم ظهر ضمن حسابات الموسم المالي 2024/2025، قبل أن ينتقل إلى الموسم المالي الموالي باعتباره رصيدا افتتاحيا عبر ما يعرف محاسبيا بـ”l’à-nouveau”. غير أن المعطيات التي أثارها تطرح تساؤلا إضافيا حول مصير هذا الرصيد، خاصة بعدما لم يعد يظهر بالطريقة نفسها في تقرير مالي لاحق.
ويفتح هذا الانتقال الباب أمام سلسلة من الأسئلة التي يعتبر هلالي أنها لا يمكن تجاوزها بمجرد التأكيد على صحة الحسابات أو المصادقة عليها. فإذا كان المبلغ قد سجل بصورة صحيحة، فإن تحديد أساس تسجيله والوثائق التي تبرره يظل ضروريا. أما إذا تبين في مرحلة لاحقة أن التسجيل كان غير صحيح، فإن الأمر يقتضي، وفق المنطق المحاسبي الذي يستند إليه هلالي، معرفة كيفية تصحيح الوضعية والقيود التي تم اعتمادها لإلغاء المبلغ أو تعديله.
كما يطرح المنخرط الرجاوي تساؤلات حول توقيت أي عملية تصحيح مفترضة، والحسابات التي جرى استعمالها في المقابل، فضلا عن الوثائق التي استندت إليها العملية. فبالنسبة إليه، لا يكفي أن يظهر مبلغ مالي في مرحلة ثم يختفي في مرحلة أخرى، بل ينبغي أن يكون المسار المحاسبي الذي مر منه واضحا وقابلا للتتبع والمراجعة.
وتزداد أهمية هذه الأسئلة بالنظر إلى قيمة المبلغ موضوع النقاش، إذ إن الحديث عن 33 مليون درهم يجعل الأمر يتجاوز، من وجهة نظر هلالي، مجرد تفصيل صغير داخل وثائق مالية كبيرة، ويدفع إلى ضرورة تقديم توضيحات دقيقة حول طبيعة الالتزام ومصدره ومراحل تسجيله ومعالجته.
وأكد هلالي في المقابل أن موقفه لا يستهدف شخصا بعينه، ولا يرتبط برغبة في الانحياز إلى طرف ضد آخر داخل النادي، وإنما ينطلق من ضرورة فهم كيفية التعامل مع مبلغ مالي كبير دخل إلى الحسابات وظهر ضمن البيانات المالية قبل أن يطرح مصيره لاحقا علامات استفهام.
ويرى أن النقاش المالي داخل الرجاء ينبغي أن يبقى بعيدا عن التجاذبات الشخصية، لأن الغاية الأساسية من عرض الحسابات ومناقشتها تتمثل في تمكين المنخرطين من فهم الوضعية المالية للنادي على أساس واضح. ومن هذا المنطلق، فإن الأسئلة المتعلقة بمبلغ 33 مليون درهم لا تعني بالضرورة توجيه اتهام إلى أي جهة، بقدر ما تعكس رغبة في الحصول على تفسير محاسبي متكامل.
وفي هذا السياق، يصبح توفير الوثائق والمعطيات المرتبطة بالمبلغ عنصرا حاسما في إنهاء الجدل، خصوصا أن الحسابات المالية للأندية الرياضية لا تهم الأجهزة المسيرة وحدها، وإنما ترتبط أيضا بحق المنخرطين في معرفة كيفية تدبير الموارد والالتزامات المالية للنادي.
ويعيد هذا الملف، في الوقت نفسه، النقاش حول أهمية الشفافية المالية داخل الأندية الرياضية المغربية، باعتبارها عاملا أساسيا في تعزيز الثقة بين المسيرين والمنخرطين والجمهور. فكلما كانت الأرقام مصحوبة بتفسيرات واضحة ومسارات محاسبية قابلة للتتبع، تراجعت مساحة التأويل وقلت فرص تحول المعطيات المالية إلى مادة للخلاف والجدل.
وبذلك، يبدو أن قضية 33 مليون درهم في حسابات الرجاء مرشحة لمواصلة إثارة النقاش، في انتظار توضيحات أكثر تفصيلا حول أصل المبلغ، والوثائق التي دعمته، وكيفية انتقاله بين المواسم المالية، ثم الأساس الذي تم وفقه التعامل معه في الحسابات اللاحقة.
ويبقى جوهر موقف هلالي منصبا على مطلب واحد، وهو الحصول على إجابات واضحة حول المسار الكامل للمبلغ، من لحظة تسجيله إلى حين ظهوره أو اختفائه من الحسابات اللاحقة، بما يسمح للمنخرطين بفهم الصورة المالية بعيدا عن التأويلات الشخصية. ومع استمرار النقاش حول التقرير المالي، ستظل هذه النقطة واحدة من أبرز الملفات التي تحتاج إلى توضيح داخل البيت الرجاوي.