هجر إمغري
تراجعت أسهم شركات البناء والأشغال العمومية المدرجة في بورصة الدار البيضاء بشكل لافت منذ بداية السنة الجارية، لتدخل بذلك مرحلة مختلفة عن تلك التي عاشتها خلال السنوات الماضية، حين استفادت من موجة تفاؤل واسعة ارتبطت بتنامي الاستثمارات وتسارع المشاريع الكبرى والاستعدادات المرتبطة بأفق 2030. وأعاد هذا الانخفاض طرح سؤال أساسي داخل السوق المالية حول مدى قدرة هذه الشركات على تحويل حجم المشاريع التي حصلت عليها إلى رقم معاملات وأرباح فعلية، خصوصا بعدما أصبحت توقعات المستثمرين أكثر ارتباطا بالنتائج المحققة بدل الوعود المستقبلية.
وسجلت أسهم شركات القطاع خسائر متفاوتة منذ فاتح يناير، حيث تراجع سهم “SGTM” بنسبة 31.2 في المائة، بينما فقد سهم “Jet Contractors” نحو 24.5 في المائة من قيمته، في حين انخفض سهم “TGCC” بحوالي 20.6 في المائة. وجاءت هذه التحركات في وقت واصلت فيه بورصة الدار البيضاء منحاها العام الصاعد، ما جعل أداء أسهم البناء أكثر لفتا للانتباه، وأظهر أن التراجع لا يرتبط بالضرورة بحركة السوق ككل، وإنما يعكس أيضا إعادة نظر المستثمرين في تقييمات شركات استفادت خلال الفترة الماضية من توقعات نمو قوية.
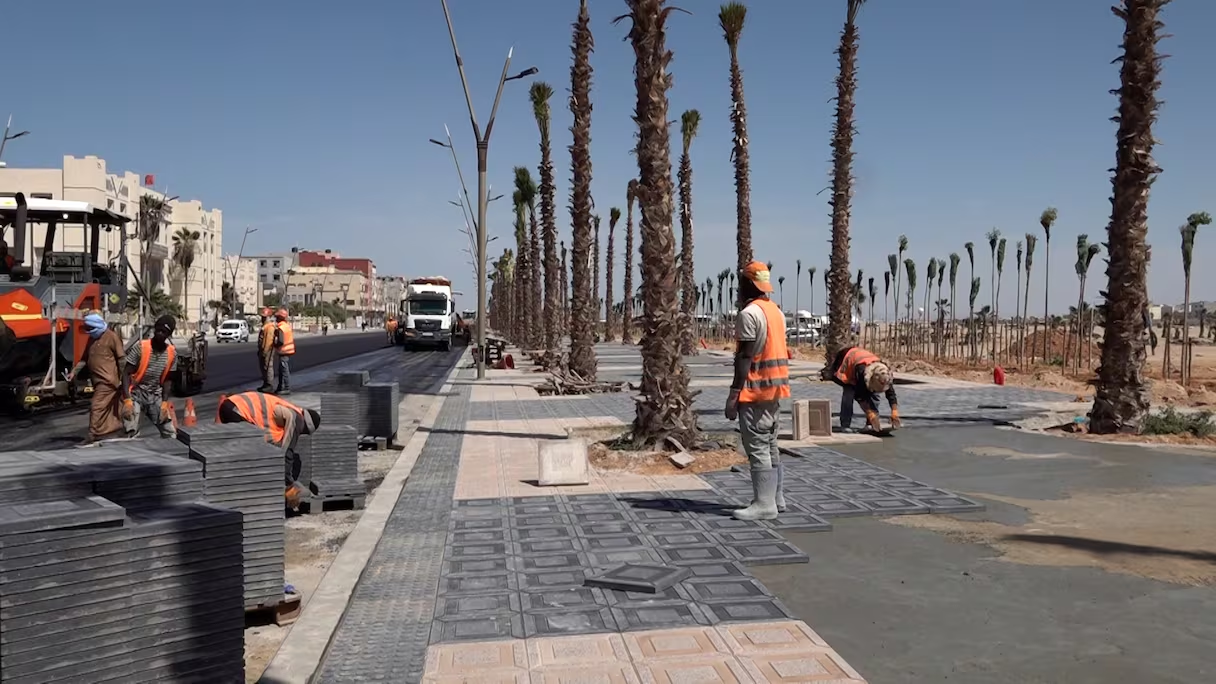
وبهذا المعطى، يبدو أن السوق انتقلت تدريجيا من مرحلة الرهان على المستقبل إلى مرحلة البحث عن نتائج ملموسة على أرض الواقع. فقد ساهمت الأوراش الكبرى التي أطلقت أو برمجت خلال السنوات الماضية في رفع شهية المستثمرين تجاه قطاع البناء والأشغال العمومية، خاصة مع المشاريع المرتبطة بالبنية التحتية والنقل والمنشآت الرياضية والتجهيزات العمومية، غير أن ارتفاع سقف التوقعات جعل الشركات مطالبة اليوم بإثبات قدرتها على ترجمة هذه الفرص إلى نشاط اقتصادي متنام وهوامش ربح مستقرة.
وتكشف أرقام الطلبيات المتراكمة عن حجم الرهان الذي أصبح موضوعا على كاهل هذه الشركات، بعدما تجاوزت القيمة الإجمالية لسجلات طلبيات “SGTM” و”TGCC” و”Jet Contractors” مستوى 77 مليار درهم بنهاية مارس الماضي، مقابل حوالي 62.8 مليار درهم خلال الفترة نفسها من السنة السابقة. وتعني هذه الزيادة أن الشركات تتوفر على قاعدة مهمة من المشاريع التي يمكن أن توفر لها رؤية واضحة بشأن نشاطها خلال السنوات المقبلة، غير أن امتلاك الطلبات لا يمثل في حد ذاته ضمانا لتحقيق الأرباح، ما دام تحويلها إلى أوراش مفتوحة وفوترة وتدفقات مالية يحتاج إلى وقت وإمكانات تنفيذية كبيرة.
وفي المقابل، أظهر تطور رقم المعاملات خلال النصف الأول من السنة الحالية صورة أكثر تعقيدا، بعدما بلغ مجموع رقم معاملات الشركات الثلاث حوالي 13.45 مليار درهم، مسجلا انخفاضا يقارب 4.7 في المائة مقارنة بالفترة نفسها من السنة الماضية. ويكشف هذا التباين بين تضخم سجلات الطلبيات وتراجع رقم المعاملات عن فجوة أصبحت محط اهتمام المستثمرين، لأن السوق لا تقيس فقط حجم المشاريع المستقبلية، وإنما تراقب أيضا السرعة التي تنتقل بها تلك المشاريع من مرحلة التعاقد إلى مرحلة الإنجاز والفوترة وتحقيق العائدات.
ويفسر ذلك جزئيا طبيعة المشاريع الكبرى التي تحتاج إلى آجال طويلة قبل أن يظهر أثرها الكامل على الحسابات المالية للشركات. فالفوز بصفقة ضخمة لا يعني بالضرورة تسجيل قيمتها كاملة ضمن رقم المعاملات في السنة نفسها، كما أن تقدم الأشغال يخضع لمجموعة من العوامل المرتبطة بالتمويل والتجهيز واللوجستيك والمواد الأولية واليد العاملة والآجال التقنية. ومع ذلك، فإن استمرار الفارق بين حجم الطلبيات ومستوى النشاط الفعلي سيظل عنصرا مؤثرا في نظرة المستثمرين إلى أسهم شركات البناء خلال الفترة المقبلة.
وزادت عوامل موسمية وظرفية من تعقيد المشهد خلال الأشهر الأولى من السنة، في ظل تأثير شهر رمضان وعيد الفطر والتساقطات المطرية التي أثرت على وتيرة عدد من الأوراش، وهو ما انعكس على سرعة تنفيذ بعض المشاريع. غير أن هذه العوامل لا يمكن أن تفسر وحدها تطورات السوق، خصوصا أن المستثمرين ينظرون إلى الفترة المقبلة باعتبارها مرحلة يفترض أن تظهر خلالها قدرة الشركات على رفع وتيرة التنفيذ والاستفادة من حجم المشاريع المتراكمة.
ومع اقتراب السنوات المرتبطة باستحقاقات 2030، ارتفعت أهمية عامل الزمن بالنسبة إلى شركات البناء والأشغال العمومية. فالمشاريع المرتبطة بالملاعب والمنشآت الرياضية والطرق والسكك الحديدية والمطارات ومختلف البنيات التحتية تحتاج إلى احترام جداول زمنية دقيقة، وهو ما يجعل سرعة الإنجاز عاملا أساسيا في تحديد قدرة الشركات على تحقيق النمو المنتظر. ولذلك، فإن السوق ستتابع خلال الفترات المقبلة ليس فقط قيمة الصفقات الجديدة، وإنما أيضا مستوى الإنجاز الفعلي للمشاريع القائمة ومدى انعكاسه على النتائج المالية.
وفي السياق نفسه، دفعت موجة الصعود التي عرفتها أسهم شركات البناء خلال السنوات الثلاث الماضية إلى ارتفاع تقييماتها بشكل كبير، بعدما اعتبر المستثمرون القطاع أحد أبرز المستفيدين من دورة الاستثمار المرتبطة بالأوراش الكبرى. واستوعبت أسعار الأسهم في وقت مبكر جزءا من التوقعات الإيجابية المرتبطة بالمشاريع المستقبلية، الأمر الذي جعل أي تباطؤ في النتائج أو تأخر في تحويل الطلبيات إلى إيرادات قادرا على التأثير في شهية المستثمرين.
ويعني ذلك أن التراجع الحالي لا يمكن قراءته فقط باعتباره انعكاسا سلبيا على مستقبل شركات البناء، بل يمكن فهمه أيضا باعتباره مرحلة لإعادة ضبط التقييمات بعد سنوات من الارتفاع. فحين تسبق أسعار الأسهم النتائج المالية لفترة طويلة، يصبح المستثمرون أكثر حساسية لأي مؤشر يدل على وجود فجوة بين التوقعات والأداء الفعلي. ومن هنا تبرز أهمية النتائج الفصلية والسنوية المقبلة في تحديد الاتجاه الذي ستأخذه هذه الأسهم.
وتظل قوة دفاتر الطلبيات عاملا مهما في مستقبل الشركات الثلاث، لأنها تمنحها مستوى مرتفعا من الرؤية بشأن المشاريع التي يمكن تنفيذها خلال السنوات القادمة. لكن هذه القوة ستحتاج إلى أن تترافق مع قدرة تشغيلية ومالية تسمح بتنفيذ المشاريع بكفاءة، خصوصا أن ارتفاع حجم النشاط قد يفرض بدوره حاجيات أكبر إلى التمويل والموارد البشرية والمعدات والمواد الأولية، فضلا عن ضرورة الحفاظ على هوامش الربح في ظل ارتفاع تكاليف بعض عناصر الإنتاج.
وبالتالي، أصبحت معادلة قطاع البناء أكثر ارتباطا بجودة التنفيذ من مجرد الحصول على الصفقات. فكلما تمكنت الشركات من تسريع إنجاز المشاريع وتحويل الطلبيات إلى رقم معاملات، زادت قدرتها على ترجمة الاستثمارات الكبرى إلى نتائج مالية. وفي المقابل، قد يؤدي تأخر المشاريع أو ارتفاع تكاليف الإنجاز أو تراجع الهوامش إلى استمرار الحذر داخل السوق، حتى لو بقيت دفاتر الطلبيات عند مستويات تاريخية.
ويترقب المستثمرون لذلك أن تكشف الأشهر المقبلة عن مدى قدرة الشركات على استعادة وتيرة النمو، خاصة أن المشاريع الكبرى المرتبطة بأفق 2030 تدخل تدريجيا مراحل أكثر تقدما. كما ستصبح مؤشرات مثل تطور رقم المعاملات والهامش التشغيلي وصافي الأرباح والتدفقات النقدية أكثر أهمية في قراءة مستقبل أسهم القطاع، بعدما كان حجم المشاريع المستقبلية يحتل موقعا مركزيا في قرارات السوق.
وبينما فقدت أسهم شركات البناء نسبا مهمة من قيمتها منذ بداية السنة، لا تزال الشركات تتوفر على حجم كبير من الطلبيات التي يمكن أن تشكل قاعدة للنمو خلال السنوات المقبلة. غير أن المرحلة الجديدة تفرض معايير أكثر صرامة، إذ لم يعد كافيا الإعلان عن صفقات ضخمة أو الحديث عن طفرة استثمارية، بل أصبح المطلوب إظهار أثر هذه المشاريع داخل الحسابات المالية للشركات.
ويفتح هذا الوضع الباب أمام مرحلة اختبار حقيقية للقطاع في بورصة الدار البيضاء، حيث ستحدد النتائج المقبلة مدى قدرة شركات البناء والأشغال العمومية على تجاوز الفجوة بين التوقعات والأداء. فالمشاريع المرتبطة بأفق 2030 تمثل فرصة اقتصادية كبيرة، لكنها في الوقت نفسه تضع الشركات أمام مسؤولية تنفيذية ومالية متزايدة، خصوصا مع ارتفاع انتظارات المستثمرين.
وفي النهاية، باتت أسهم شركات البناء أمام معادلة واضحة: طلبيات ضخمة من جهة، وأسعار أسهم تعرضت لتصحيح قوي من جهة أخرى، وبينهما تنتظر السوق أرقاما قادرة على تأكيد أن الاستثمارات الكبرى بدأت تتحول فعلا إلى نشاط وأرباح. ومع اقتراب موعد 2030، لن يكون حجم المشاريع وحده كافيا لصناعة التفاؤل، بل ستتولى النتائج المالية وتيرة الإنجاز وهوامش الربح تحديد مدى قدرة شركات البناء على تحويل الطفرة الحالية في الأوراش إلى قيمة اقتصادية ملموسة.